Számla nélküli munka: mikor legális, mikor nem?
Szerző: Kiss János 12 perc olvasás
Miért olyan zavaros ez a téma?
Ha beírod a keresőbe, hogy „számla nélküli munka”, valójában nem egy, hanem négy különböző jogi kérdést teszel fel egyszerre. A válaszok pedig nem ugyanabból a törvényből jönnek.
Ezért tűnik minden fórumválasz egymásnak ellentmondónak.
A négy helyzet a következő: a bizonylatadás elmulasztása (nincs számla vagy nyugta), a be nem jelentett foglalkoztatás (a munkáltató nem jelentette be a dolgozót), az adószám nélküli üzletszerű tevékenység (valaki rendszeresen vállal munkát regisztráció nélkül), és a jogszerű alkalmi munka, amikor minden rendben van, csak éppen nem úgy néz ki, mint egy klasszikus vállalkozás.
A köznyelv mindezt egy szóval intézi el: feketemunka.
Csakhogy a négy esethez eltérő jogszabály, eltérő felelős fél és eltérő szankció tartozik.
Van, ahol a szolgáltató bűnhődik, van, ahol a megrendelő, és van, ahol valójában senki sem szegett szabályt.
Miért számít ez most jobban, mint öt éve? Mert 2021 óta az online számlaadat-szolgáltatás minden számlára kiterjed, a magánszemélyeknek kiállítottakra is. A NAV adatvagyona (banki adatok, számlaadatok, foglalkoztatási bejelentések) 2026-ra olyan sűrű hálót alkot, hogy a bizonylat nélküli teljesítés jóval könnyebben kiderül, mint korábban.
Ez a cikk egy döntési fát ad a kezedbe.
Megmutatja, ki, mikor és milyen formában dolgozhat számla vagy bejelentés nélkül, és hol húzódik az a határ, ahol a „baráti segítség” már jogsértéssé válik.
Szolgáltatóként és megrendelőként is hasznát veszed.
Négy helyzet, amit összekevernek
Képzelj el egy villanyszerelőt, aki kicserél egy konnektort, készpénzt kap, és nem ad semmilyen papírt.
Ugyanez a villanyszerelő egy másik héten egy építőipari cégnél dolgozik napokig, bejelentés nélkül.
Két teljesen különböző jogsértés, más felelőssel.
Pedig mindkettőre azt mondjuk: feketemunka.
Bizonylat hiánya vs feketemunka
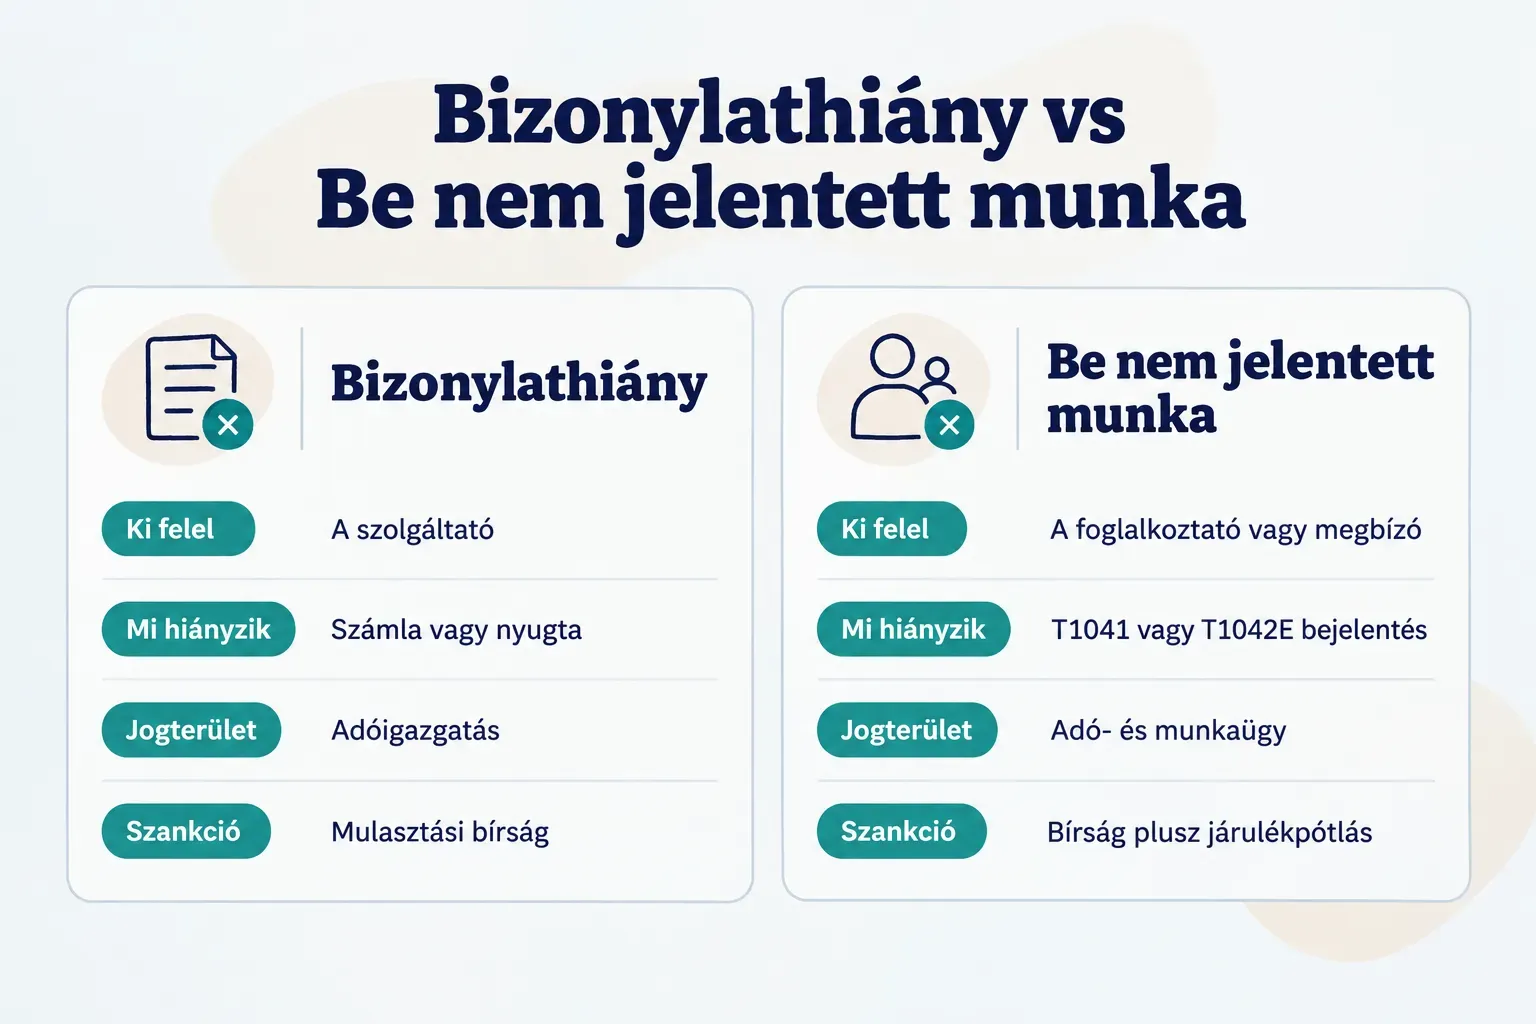
A számla vagy nyugta kiállításának elmulasztása a számlaadási kötelezettség, illetve a nyugtaadási kötelezettség megszegése.
Ez adóigazgatási mulasztás.
Önmagában nem jelenti azt, hogy valakit be nem jelentett munkaviszonyban foglalkoztattak.
Egy regisztrált egyéni vállalkozó, aki „elfelejt” számlát adni, nem feketén dolgozik a szó munkajogi értelmében. Bevételt titkol el, és bizonylatolási szabályt szeg.
A különbség nem szőrszálhasogatás: másik hatóság, másik eljárás, másik bírságtétel.
És itt jön a leggyakoribb tévhit.
Sok útmutató azt állítja, hogy az alanyi adómentesség alá tartozó vállalkozónak nem kell számlát adnia.
Ez nem igaz.
Az alanyi adómentesség kizárólag az áfa felszámítása alól mentesít. A számla- vagy nyugtaadási kötelezettség az alanyi adómentes adóalanyt ugyanúgy terheli, mint bárki mást.
A 2025-től érvényes 18 millió forintos éves értékhatár alatt tehát nem kell áfát felszámítani.
Bizonylatot viszont kell adni.
Minden teljesítésről.
Be nem jelentett foglalkoztatás
A be nem jelentett foglalkoztatás a munkáltató vagy megbízó mulasztása. Ha valaki munkaviszonyban vagy munkaviszony jellegű jogviszonyban dolgozik, a foglalkoztatónak a munkavégzés megkezdése előtt be kell jelentenie a NAV-hoz, jellemzően a T1041-es nyomtatványon (egyszerűsített foglalkoztatásnál a T1042E-n).
Itt a felelősség iránya megfordul.
Nem a dolgozó „nem adott számlát”, hanem a foglalkoztató nem teljesítette a bejelentési és járulékfizetési kötelezettségét.
A munkavállaló ilyenkor inkább áldozat: nem szerez szolgálati időt, nincs egészségügyi biztosítása, és baleset esetén is kiszolgáltatott.
A kettő persze együtt is előfordulhat.
De jogilag külön tényállás, és egy NAV ellenőrzés során külön is vizsgálják őket.
Üzletszerű tevékenység adószám nélkül
A harmadik kategória a legszürkébb zóna.
Valaki nem munkavállaló, nem is vállalkozó, egyszerűen „besegít” fizetség fejében.
Mikor lesz ebből jogsértés?
A döntő kérdés az üzletszerűség.
Ha a tevékenység rendszeres, ellenérték fejében történik, és jellemzően ismétlődő megrendelések, hirdetés vagy több ügyfél áll mögötte, akkor adószám nélkül végezni jogsértő.
Egy Facebook-csoportban rendszeresen hirdetett szobafestés már bőven ide tartozik.
Ezzel szemben az egyszeri baráti segítség, például amikor a sógorodnak egy hétvégén segítesz kifesteni a nappalit, és ő meghív egy vacsorára vagy ad pár ezer forintot, nem feltétlenül üzletszerű. Nincs ismétlődés, nincs piaci megjelenés, nincs több ügyfél.
A határ nem forintösszegben húzódik, hanem a tevékenység jellegében.
Egyszer: valószínűleg rendben.
Havonta háromszor, idegeneknek: már nem.
Melyik jogviszonyt válaszd?
A legtöbb probléma nem rosszhiszeműségből fakad, hanem abból, hogy valaki rossz kategóriába sorolja magát.
A jó hír: a helyes jogviszony kiválasztása három kérdésen múlik.
Egyszeri vagy rendszeres a munka? Egy vagy több megrendelőnek szól? Munkaviszony jellegű-e (utasítás, munkaidő, beosztás)?
Egyszeri, alkalmi munka
Egyszeri, nem rendszeres segítségnyújtásnál sokszor elég egy egyszerű polgári jogi megállapodás, például egy írásos vállalkozási szerződés. Ha viszont a kapcsolat munkaviszony jellegű, akkor a szabályok szigorúbbak.
- Tisztázd a jogviszony jellegét. Ha a megrendelő mondja meg, mikor, hol és hogyan dolgozz, és nem egy konkrét eredményt vár, hanem a munkaidődet veszi meg, az munkaviszony jellegű kapcsolat.
- Ellenőrizd az egyszerűsített foglalkoztatás kereteit. Az egyszerűsített foglalkoztatás alkalmi munkaként legfeljebb 5 egymást követő napra, egy naptári hónapban legfeljebb 15 napra, egy naptári évben legfeljebb 90 napra létesíthető ugyanazon felek között.
- Jelentsd be a munka megkezdése előtt. A T1042E bejelentést a foglalkoztatónak a munkavégzés megkezdése előtt kell megtennie, ügyfélkapun, telefonon vagy a NAV mobilalkalmazásán keresztül. Az „este majd bejelentem” nem bejelentés.
- Fizesd meg a napi közterhet. A foglalkoztató munkanaponként fix közterhet fizet, ami töredéke a hagyományos munkaviszony járulékainak.
- Ha nem munkaviszony, írd le a megállapodást. Egyszeri, eredményre irányuló munkánál (pl. egy kerítés lefestése) rögzítsd az árat, a határidőt és a feladatot írásban.
Rendszeres, üzletszerű tevékenység
Ha a második, harmadik megrendelés is befut, és több ügyféltől jön bevétel, a tevékenység már üzletszerű.
Ilyenkor nincs kibúvó: regisztráció kell.
- Válassz formát. A két leggyakoribb lehetőség az egyéni vállalkozói nyilvántartásba vétel, illetve az adószámos magánszemély státusz. Az utóbbi egyszerűbb, de korlátozottabb, és nem minden tevékenységre alkalmas.
- Regisztrálj az első munka előtt. Az egyéni vállalkozás online, díjmentesen indítható. Adószám nélkül számlát sem tudsz szabályosan kiállítani.
- Döntsd el az adózási módot. Átalányadózás, vállalkozói személyi jövedelemadó vagy (egyes esetekben) más konstrukció. Ugyanakkora bevételnél a választott mód akár százezres nagyságrendű különbséget jelenthet évente.
- Állíts ki számlát minden teljesítésről. Minden számla adata automatikusan bekerül az online számlaadat-szolgáltatásba, ha a NAV által elfogadott számlázóprogramot használod.
- Vonj be szakembert időben. Gyakorlati tapasztalat, hogy a legtöbb hiba az első három hónapban születik. Egy rövid könyvelői tanácsadás vagy egy megbízható számlázó szoftver már az első munka előtt sok utólagos javítástól kímél meg.
Háztartási munka szabályai
A háztartási munka külön kategória, és ezt kevesen tudják. Nem azonos sem az alkalmi munkával, sem a vállalkozói számlázással.
- Nézd meg, háztartási munkáról van-e szó. Ide tartozik többek között a magánháztartásban végzett takarítás, főzés, mosás, vasalás, gyermekfelügyelet, házi tanítás, betegápolás és kertgondozás, ha magánszemély végzi magánszemélynek, a megrendelő saját háztartásában.
- A megrendelő jelenti be. A háztartási munkát a foglalkoztató magánszemély jelenti be egyszerűsített elektronikus formában a NAV felé, a munka megkezdése előtt.
- Fizesd a regisztrációs díjat. Bejelentett háztartási munkánál a foglalkoztató havi, kis összegű regisztrációs díjat fizet, a dolgozó jövedelme pedig bizonyos feltételek mellett adómentes.
- Figyelj a határra. Ha a takarító több háztartásban, rendszeresen, saját hirdetéssel dolgozik, és maga szervezi a munkáit, akkor már inkább vállalkozói tevékenységről van szó, és számlát kell adnia.
Ki fizet, ha elmarad a bizonylat?
Sokan azt hiszik, hogy számla nélküli munkánál csak a szolgáltató kockáztat.
Ez félig igaz.
A bizonylatadásért valóban a szolgáltató felel, de a be nem jelentett foglalkoztatásnál a teher a foglalkoztatóra esik, és ott a szankció jellemzően jóval súlyosabb.
A mulasztási bírság mértéke ráadásul attól is függ, hogy magánszemély vagy vállalkozás követte-e el a mulasztást, és először vagy ismételten. Az adózás rendjéről szóló 2017. évi CL. törvény (Art.) a bírságoknál felső határokat állapít meg, a konkrét összeget a NAV mérlegelési jogkörben, az eset körülményei alapján szabja ki.
| Mulasztás típusa | Felelős fél | Jellemző szankció | Eljáró hatóság |
|---|---|---|---|
| Számla- vagy nyugtaadás elmulasztása | A szolgáltató (egyéni vállalkozó, cég, adószámos magánszemély) | Mulasztási bírság, a törvényi felső határ nem magánszemélynél jellemzően 1 millió Ft; ismételt mulasztásnál magasabb tétel és akár üzletlezárás | NAV |
| Be nem jelentett foglalkoztatás (T1041 hiánya) | A foglalkoztató vagy megbízó | Foglalkoztatottanként kiszabható mulasztási bírság, az elmaradt járulékok és adók utólagos megfizetése, adóbírság, késedelmi pótlék | NAV, emellett a foglalkoztatás-felügyeleti hatóság |
| Egyszerűsített foglalkoztatás utólagos bejelentése | A foglalkoztató | Az utólagos bejelentés nem zárja ki a mulasztási bírságot; ellenőrzéskor be nem jelentett foglalkoztatásnak minősülhet | NAV |
| Üzletszerű tevékenység adószám nélkül | A szolgáltató | Az eltitkolt jövedelem utáni adó és járulék pótlása, adóbírság a hiány 50%-áig (szándékos eltitkolásnál 200%-áig), késedelmi pótlék | NAV |
| Számla nélküli teljesítés költségként | A cégként vagy vállalkozóként rendelő fél | A kiadás nem számolható el költségként, az áfa nem vonható le, ellenőrzéskor adóhiány és bírság keletkezhet | NAV |
A táblázatból egy dolog világosan látszik.
A két leggyakrabban összekevert eset (bizonylathiány és be nem jelentett munka) nemcsak jogilag, hanem anyagilag is eltér.
Egy kimaradt nyugta egyszeri mulasztási bírságot jelent, egy be nem jelentett dolgozó viszont visszamenőleges járulékpótlást, adóbírságot és késedelmi pótlékot is maga után vonhat.
És a megrendelő?
Magánszemélyként jellemzően nem bírságolják azért, mert nem kapott számlát.
Cégként viszont komoly kockázatot vállal: a számla nélküli kiadás nem számolható el költségként, és egy NAV ellenőrzés során nehéz lesz bizonyítani, hogy a kifizetett összeg valóban egy szolgáltatás ellenértéke volt.
Számla nélkül a megrendelő is gyengébb pozícióban van: nincs bizonylata a jótállási igényhez, nincs bizonyítéka a vitában, és cégként a költségelszámolás lehetősége is elvész.
Magánszemélynél ez a kockázat kevésbé látványos, de létezik.
Ha a felújítás után beázik a fürdőszoba, a számla nélküli szerelővel szemben sokkal nehezebb érvényesíteni a szavatossági igényt.
Ha már megtörtént a munka
A munka elkészült, a pénz kifizetve, és valaki csak most jön rá, hogy nem minden volt rendben.
Mi menthető ilyenkor?
A válasz attól függ, melyik kategóriába esik a hiba, és hogy mennyi idő telt el.
Mit lehet utólag tenni?
Az utólagos pótlás nem varázsszer, de csökkentheti a kockázatot. A NAV az eljárásban figyelembe veszi, hogy az adózó önként rendezte-e a helyzetét, mielőtt ellenőrzés indult volna.
- Az elmaradt számla utólag is kiállítható. Ha a teljesítés megtörtént, a számlát a szolgáltató a teljesítés napjával (a megfelelő keltezéssel) kiállíthatja, és az adatai bekerülnek az online számlaadat-szolgáltatásba. Ez nem törli el a késedelmet, de lezárja a további kockázatot és rendezi a bevétel adózását.
- Az egyszerűsített foglalkoztatás utólagos bejelentése nem szankciómentes. A T1042E bejelentés a munka megkezdése előtt kötelező, az utólagos pótlás nem mentesít a mulasztási bírság alól. A jövőbeli munkáknál viszont már szabályosan kell eljárni, és egy esetleges ellenőrzésnél a rendezett gyakorlat sokat számít.
- Az adószám nélküli tevékenység regisztrációval zárható le. Ha valaki rájön, hogy tevékenysége már üzletszerű, a legjobb lépés a mielőbbi regisztráció és a korábbi bevételek önellenőrzéssel történő bevallása. Az önellenőrzési pótlék jóval kedvezőbb, mint az ellenőrzés során kiszabott adóbírság.
- Kérj szakmai segítséget a visszamenőleges rendezéshez. Egy könyvelő meg tudja ítélni, hogy az adott esetben mi a legkisebb kockázatú megoldás. Ez különösen igaz, ha több év bevételéről vagy több dolgozóról van szó.
Dokumentumok, amik bizonyítanak
Egy vita vagy NAV ellenőrzés során nem az számít, mire emlékszel, hanem az, amit papíron (vagy képernyőn) fel tudsz mutatni. A jó hír: a legtöbb bizonyíték már most ott van a telefonodon vagy a bankszámládon.
- Írásos megrendelés vagy árajánlat. Egy e-mailben elküldött ajánlat, amelyben szerepel a feladat, az ár és a határidő, már komoly bizonyító erejű. Akkor is, ha nem formális szerződés.
- Teljesítésigazolás. A teljesítésigazolás rögzíti, hogy a munka elkészült, és a megrendelő átvette. Céges megrendelőnél ez gyakran a kifizetés feltétele is.
- A fizetés banki nyoma. Az átutalás közleménye, dátuma és összege objektív bizonyíték. Készpénzes fizetésnél ez hiányzik, ezért ott még fontosabb az írásos nyugtázás.
- Foglalási platformok előzményei. A FRENDEX-hez hasonló foglalási platformok chat- és állapotelőzményei (a megbeszélt ár, az időpont, a visszaigazolás, a teljesítés státusza) gyakorlati nyomot hagynak arról, hogy a munka megtörtént, és milyen feltételekkel. Ezek önmagukban nem helyettesítik a számlát, de egy vitában jól alátámasztják a teljesítés tényét.
- Fotók és üzenetek. Az elkészült munkáról készült, dátummal ellátott fotók és a megrendelővel váltott üzenetek kiegészítő bizonyítékként szolgálhatnak, főleg minőségi vitáknál.
Egy gyakorlati szabály: minél több egymástól független forrás (bank, e-mail, platform) igazolja ugyanazt, annál erősebb a pozíciód.
Egy szóbeli megállapodás egymagában… nos, egy vitában szinte semmit sem ér.
Mit tegyél legközelebb?
A teljes cikk egyetlen döntési fára vezethető vissza.
Ha a munka egyszeri és nem üzletszerű, elég egy dokumentált megállapodás.
Ha rendszeres vagy több ügyfélnek szól, kell adószám és minden teljesítésről számla.
Ha munkaviszony jellegű, a foglalkoztatónak előre be kell jelentenie.
Három kérdés.
Három út.
És mindegyikhez más szabály tartozik.
Ha csak egy dolgot viszel el ebből a cikkből, az legyen ez: már a következő munka előtt rögzítsd írásban az árat, az időpontot és a teljesítés módját.
Ne utólag próbáld összerakni a bizonyítékokat egy vita vagy egy NAV ellenőrzés közepén.
Egy e-mail, egy platformos visszaigazolás vagy egy egyoldalas árajánlat két perc munka, és hónapokig tartó utólagos magyarázkodástól kímél meg.
Ugyanez igaz a megrendelőre is.
Ha valakit felkérsz egy munkára, kérdezd meg előre, ad-e számlát, és milyen formában dolgozik.
A válaszból sokat megtudsz a szakember megbízhatóságáról is.
A bizonylat és a bejelentés elsőre bürokratikus tehernek tűnhet.
Valójában a legolcsóbb biztosítás, ami létezik.
A szolgáltatót védi a nem fizető ügyféllel szemben, a megrendelőt a hibás munkával szemben, és mindkettőjüket egy esetleges ellenőrzés során.
Aki ma rendben tartja a papírjait, holnap nem a saját igazát kénytelen bizonygatni.
Gyakori kérdések
Mi történik, ha valaki nem ad számlát a munkájáról?
Ha egy regisztrált vállalkozó nem ad számlát vagy nyugtát, a NAV mulasztási bírságot szabhat ki rá. Ez a négyes felosztásból a „bizonylathiány” esete: adóigazgatási mulasztás, nem munkaügyi. Ha viszont a szolgáltató adószám nélkül, üzletszerűen dolgozik, az már súlyosabb kategória, ahol az eltitkolt jövedelem utáni adót és járulékot is pótolni kell, adóbírsággal együtt.
Mennyi pénzig lehet számla nélkül dolgozni?
Nincs olyan általános értékhatár, amely alatt számla nélkül lehetne dolgozni. Ez az egyik legelterjedtebb tévhit. A bizonylatadási kötelezettség a teljesítéshez kötődik, nem az összeghez: egy 3000 forintos munkáról ugyanúgy bizonylatot kell adni, mint egy 300 ezresről. Amit sokan összekevernek, az az alanyi adómentesség 18 millió forintos éves határa, de ez csak az áfára vonatkozik, a számlaadásra nem.
Kell-e számlát adni magánszemélynek végzett munkáról?
Igen, magánszemélynek végzett munkáról is bizonylatot kell adni. A szolgáltató választhat a nyugta és a számla között, de ha a magánszemély számlát kér, azt ki kell állítani. Ez a vállalkozókra és az adószámos magánszemélyekre vonatkozik. A jogszerű alkalmi munkánál és a bejelentett háztartási munkánál nem számla, hanem a foglalkoztató bejelentése a szabályos forma.
Hogyan lehet bejelenteni a számla nélkül dolgozó vállalkozót?
A számla nélkül dolgozó vállalkozót a NAV-nál lehet bejelenteni, online felületen, levélben vagy személyesen az ügyfélszolgálaton. A bejelentés történhet név nélkül is, de a konkrét adatok (név, cím, időpont, összeg) sokat segítenek az ellenőrzésben. Fontos: a megrendelő maga is tehet bejelentést, ha nem kapott bizonylatot. Be nem jelentett foglalkoztatás gyanújánál a foglalkoztatás-felügyeleti hatóság is illetékes.
Lehet-e számla nélkül dolgozni alkalmi munkában?
Igen, alkalmi munkában számla nélkül lehet dolgozni, mert ott nem a dolgozó ad számlát, hanem a foglalkoztató jelenti be őt. Ez a jogszerű alkalmi munka kategóriája. A feltétel, hogy a T1042E bejelentés a munka megkezdése előtt megtörténjen, és teljesüljenek az időkorlátok (5 egymást követő nap, havi 15, éves 90 nap). Bejelentés nélkül ugyanez már be nem jelentett foglalkoztatás.
Mi a különbség a számla nélküli munka és a készpénzes fizetés között?
A készpénzes fizetés teljesen legális fizetési mód, a számla nélküli munka viszont bizonylatolási mulasztás. A kettő független egymástól. Készpénzes fizetésnél is kötelező a számla vagy nyugta, banki átutalásnál pedig ugyanúgy elmaradhat. A fizetési mód önmagában sem jogszerűvé, sem jogszerűtlenné nem teszi a bizonylat hiányát, legfeljebb a lebukás esélyét befolyásolja.
Szakembert keresel?
A Frendex térképén valós időben látod, ki ér rá a közeledben.
Töltsd le ingyen Töltsd le ingyenIngyenes, kártya nélkül
Kapcsolódó cikkek
Megbízhatók-e az értékelések, mielőtt szakembert fogadsz?
Megtudod, mely jelek számítanak a vélemények megbízhatóságánál: ki írta, mikor, hol. Egyetlen csillagszám sosem elég.
Rosszul dolgozott a szakember? Így reklamálj helyesen
Hibás munka? Mutatjuk pontosan, hogyan reklamálj 2026-ban: levélminta, bizonyíték-lista és a platformos csapda, amit kevesen ismernek.
Kötelező jótállás 2026-ban: amit vásárlóként tudnod kell
Mikor jár ingyenes javítás, és mire nem? 2 fontos változás 2026-ban, amit minden vásárlónak ismernie kell vásárlás előtt.